

Constructeurs automobiles en Bourse (fin 2026) : ceux qui prospèrent et ceux qui s'effondrent

 0
Les constructeurs peuvent multiplier les communiqués rassurants, vanter leurs nouveaux modèles et promettre des lendemains meilleurs, mais il existe un indicateur beaucoup plus difficile à maquiller : leur cours de Bourse. Et quand on regarde l'évolution de certaines marques sur les dernières années, on comprend vite que les investisseurs ne croient plus beaucoup à leurs belles promesses.
Car la Bourse ne se contente pas de juger les résultats actuels d'une entreprise, elle cherche surtout à anticiper son avenir. On peut d'ailleurs faire un parallèle avec Polymarket, cette plateforme de paris où les participants misent leur propre argent sur des événements futurs. Les probabilités qui en ressortent sont souvent très pertinentes, car il ne s'agit plus simplement de donner son avis, mais de prendre un risque financier en fonction de ses convictions. Les marchés financiers fonctionnent en partie sur cette même logique, même s'ils peuvent évidemment se tromper.
Nous allons donc comparer les parcours boursiers des principaux constructeurs automobiles sur plusieurs années, et parfois plusieurs décennies. Certains ont vu leur action perdre plus de la moitié de sa valeur, voire bien davantage, tandis que d'autres ont réussi à multiplier leur cours malgré les crises successives. Une comparaison qui permet aussi de voir quelles stratégies industrielles semblent convaincre les investisseurs et lesquelles sont désormais sanctionnées. Et les résultats ne correspondent pas toujours à l'image que les marques cherchent à donner d'elles-mêmes.
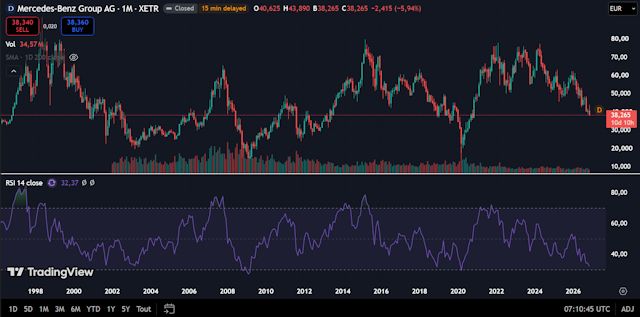
INFO : Les graphiques intègrent également le RSI (Relative Strength Index), un indicateur qui mesure la force des mouvements haussiers et baissiers sur une échelle de 0 à 100. Un RSI supérieur à 70 indique généralement une situation de surachat, avec un cours qui a beaucoup monté et qui pourrait subir une correction. À l'inverse, sous 30, on parle de survente, ce qui peut annoncer un rebond après une baisse excessive. Attention toutefois, ces seuils ne garantissent pas un retournement, car une action peut rester longtemps en surachat ou en survente, notamment lors d'une tendance très marquée.
BMW (groupe)
BMW
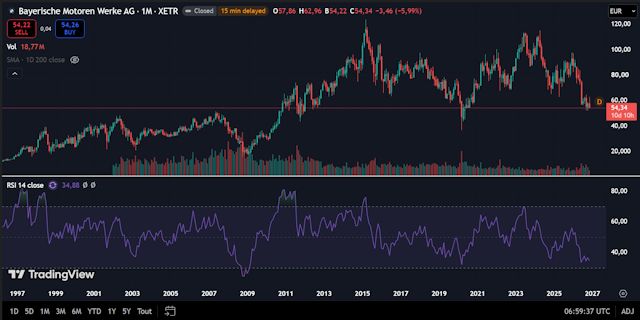
BMW n'échappe pas à la déprime qui touche les constructeurs allemands, avec un cours tombé à 54.34 euros, contre près de 120 euros à son sommet de 2015 et plus de 110 euros en 2024. L'action a donc perdu environ la moitié de sa valeur et retrouve des niveaux déjà observés il y a près de vingt ans. Une chute comparable à celle de Mercedes, mais moins sévère que celle du groupe Volkswagen, propriétaire d'Audi. Le constructeur bavarois reste pourtant relativement solide sur le plan industriel, mais la rentabilité se dégrade sérieusement, avec une marge opérationnelle automobile de seulement 3.4 % au troisième trimestre 2026, et même une prévision proche de zéro sur l'ensemble de l'année en intégrant les coûts de restructuration. Les ventes ont notamment chuté de 24.8 % en Chine au troisième trimestre, preuve que le prestige des marques allemandes ne suffit plus à convaincre les acheteurs locaux. BMW conserve toutefois quelques atouts, notamment une gamme électrique plutôt convaincante et l'arrivée de sa nouvelle génération de véhicules Neue Klasse. Reste à savoir si cela suffira à redonner confiance aux investisseurs, qui semblent désormais bien moins disposés à payer cher les promesses des constructeurs premium.
Mini
Mini appartient à BMW et partage donc son cours de Bourse de 54.34 euros, soit environ la moitié de ses sommets de 2015 et 2024. La marque britannique affiche néanmoins une évolution commerciale positive, avec 220 247 véhicules vendus sur les neuf premiers mois de 2026, en hausse de 6.8 %. Le renouvellement de la gamme, avec les Cooper, Countryman et Aceman, semble donc fonctionner, même si Mini a progressivement perdu une partie du caractère original qui faisait son succès. Les modèles sont aussi devenus plus grands, plus coûteux et parfois moins distinctifs techniquement. Mini conserve une identité suffisamment forte pour vendre ses voitures assez cher, mais sa progression commerciale ne suffit pas à compenser les problèmes de rentabilité rencontrés par BMW, notamment en Chine.
BYD
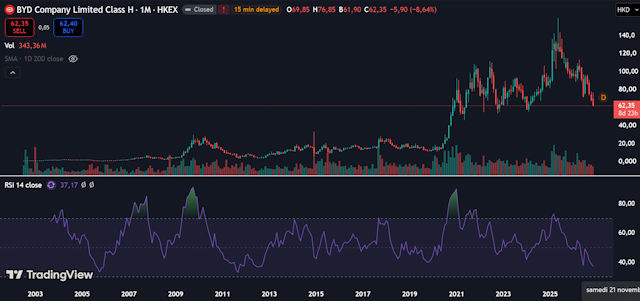
Malgré son impressionnante expansion commerciale, BYD connaît une sérieuse désillusion boursière. Après avoir atteint un sommet d'environ 153 dollars de Hong Kong en mai 2025, son action est retombée à 62.35 HKD en novembre 2026, soit une chute de près de 60 % (cours ajustés). Elle retrouve ainsi son niveau de fin 2020, ce qui est assez étonnant quand on sait à quel point le constructeur a grandi depuis. Même tesla, pourtant loin d'être épargné par les marchés, résiste mieux en 2026 avec une baisse d'environ 23 %, contre 35 % pour BYD. La marque chinoise souffre surtout d'une concurrence intérieure devenue féroce, avec une guerre des prix qui pèse sur sa rentabilité. Ses exportations progressent pourtant à une vitesse impressionnante et ses ventes mondiales ont encore augmenté de 18.8 % au troisième trimestre 2026. Mais les investisseurs semblent commencer à se demander si vendre toujours plus de voitures suffit vraiment à faire une bonne affaire. Car produire des millions d'automobiles est une chose, gagner suffisamment d'argent sur chacune en est une autre.
Groupe Stellantis
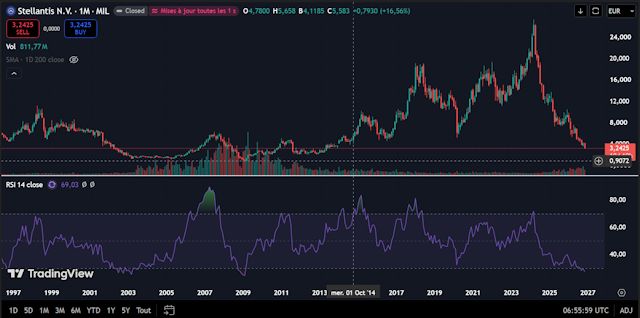
L'action Stellantis est tombée à 3.24 euros, contre près de 25 euros à son sommet de 2024, soit un effondrement d'environ 87 %. Le groupe, né de la fusion entre PSA et FCA en 2021, affiche même une marge opérationnelle ajustée de seulement 0.7 % au troisième trimestre 2026. Une rentabilité devenue presque inexistante pour un constructeur de cette taille, et qui traduit assez bien les dégâts causés par les stratégies industrielles et commerciales des dernières années. Le groupe ne publie pas les bénéfices de chacune de ses marques, mais certaines contribuent évidemment davantage que d'autres à cette débâcle.
Citroën
Citroën cherche à retrouver des clients en revenant vers des voitures plus simples et moins chères, avec les C3 et C3 Aircross notamment. La stratégie donne quelques résultats, puisque les ventes mondiales ont progressé de 4.4 % au premier semestre 2026. Le problème est que cette politique se traduit aussi par une baisse assez visible de la qualité perçue, avec des matériaux très ordinaires et des économies partout où elles sont possibles. Citroën se rapproche finalement beaucoup de Dacia, sans avoir encore démontré qu'elle pouvait atteindre sa rentabilité. Et comme le reste du groupe, elle traîne aussi les conséquences des problèmes de fiabilité rencontrés sur plusieurs générations de motorisations Stellantis.
DS
DS est probablement l'une des marques les plus fragiles de Stellantis, avec des immatriculations européennes en baisse d'environ 19 % sur les neuf premiers mois de 2026. La marque peine toujours à justifier ses tarifs premium avec des véhicules qui partagent énormément de composants et de solutions techniques avec les Peugeot et Citroën. Les nouvelles DS N°4, N°7 et N°8 tentent de relever le niveau, mais le problème est plus profond. Après plus de dix ans d'existence comme marque indépendante, DS n'a toujours pas réussi à construire une image suffisamment forte pour rivaliser sérieusement avec Audi, BMW ou Mercedes. Et avec un groupe qui cherche désormais à économiser partout, on peut se demander combien de temps il acceptera encore de financer cette ambition.
Fiat
Fiat fait partie des rares marques de Stellantis qui retrouvent une dynamique commerciale assez convaincante. Ses ventes européennes progressent d'environ 20 % depuis le début de 2026, notamment grâce à la Grande Panda et à une gamme redevenue plus accessible. Il faut également rappeler que Fiat reste très présente en Amérique du Sud, particulièrement au Brésil, où ses modèles rencontrent un succès bien supérieur à celui de nombreuses concurrentes européennes. La marque semble donc retrouver une certaine logique commerciale, après plusieurs années passées avec une gamme européenne assez pauvre. Cela ne suffit évidemment pas à redresser le cours de Stellantis, mais il serait injuste de mettre Fiat dans le même panier que les marques du groupe qui s'enfoncent commercialement.
Opel
Opel partage aujourd'hui presque toute sa technique avec Peugeot et Citroën, au point qu'on peut parfois se demander ce qui distingue encore véritablement ses modèles. La Corsa, le Mokka ou le Frontera sont essentiellement des déclinaisons allemandes de véhicules conçus au sein de Stellantis, avec une identité qui repose surtout sur le style et les réglages. Le nouveau Frontera contribue à relancer les volumes, mais la marque conserve un positionnement assez flou, coincée entre des françaises souvent plus séduisantes et des Volkswagen ou Škoda dont l'image reste plus solide. À 3.24 euros l'action Stellantis, Opel subit les mêmes sanctions boursières que Peugeot et Citroën, sans disposer d'une rentabilité publiée séparément qui permettrait de savoir si elle fait mieux.
Peugeot
Peugeot reste l'une des marques centrales de Stellantis, avec des modèles comme les 208, 2008 et 3008 qui continuent de représenter des volumes importants. Mais le constructeur paie probablement très cher la politique de réduction des coûts menée depuis des années, avec une fiabilité moteur qui a sérieusement abîmé sa réputation et des tarifs qui ont fortement augmenté. Le positionnement semi-premium voulu par l'ancienne direction devient difficile à défendre quand les clients découvrent que la technique reste largement commune aux Citroën et Opel. Et même si Peugeot ne publie pas ses propres résultats financiers, la chute de près de 87 % de l'action Stellantis depuis 2024 donne une idée de la défiance générale envers le groupe. Il serait toutefois trop facile d'attribuer toute cette dégringolade à Peugeot, puisque les difficultés américaines de Jeep, Dodge et Ram ont également pesé lourd.
Mercedes-Benz (groupe)
Mercedes
Mercedes connaît une baisse boursière assez sévère, avec une action tombée à 38.27 euros, contre 70 à 75 euros lors de ses sommets de 2021 à 2024. La marque perd donc environ la moitié de sa valeur et retrouve des niveaux observés il y a plus de vingt ans. Le problème est surtout sa rentabilité automobile, désormais attendue entre 2 et 3 % en 2026, ce qui est franchement médiocre pour une marque qui facture ses voitures à des prix aussi élevés. La stratégie consistant à privilégier les modèles très chers semble avoir trouvé ses limites, notamment en Chine, où les marques locales ne cessent de progresser. Mercedes a également beaucoup investi dans l'électrique sans parvenir à imposer ses EQ comme des références commerciales. Par rapport à BMW, la dégradation boursière est comparable, mais Mercedes semble avoir davantage de difficultés à faire accepter ses tarifs dans un marché où le prestige allemand ne suffit plus.
Smart
Smart n'est pas cotée séparément et appartient désormais à une coentreprise détenue à parts égales par Mercedes-Benz et le chinois Geely. On ne peut donc pas lui attribuer directement le cours de 38.27 euros de Mercedes, même si le groupe allemand reste exposé à ses résultats. Le plus étonnant est probablement l'évolution de la marque elle-même, qui a pratiquement abandonné le concept de petite voiture urbaine originale pour proposer des SUV électriques assez conventionnels, dont certains deviennent franchement imposants. Smart a ainsi perdu une bonne partie de ce qui faisait son identité, dans l'espoir de toucher une clientèle plus large. Et comme les résultats financiers de cette activité ne disposent pas d'une cotation indépendante, il est difficile de savoir si cette transformation crée réellement de la valeur.
Hyundai Motor (groupe)
Hyundai et Kia appartiennent au même ensemble industriel, mais disposent de deux actions distinctes en Bourse. Leurs graphiques présentent d'ailleurs une particularité assez frappante en 2026, avec une envolée spectaculaire suivie d'un effondrement presque aussi rapide.
Hyundai
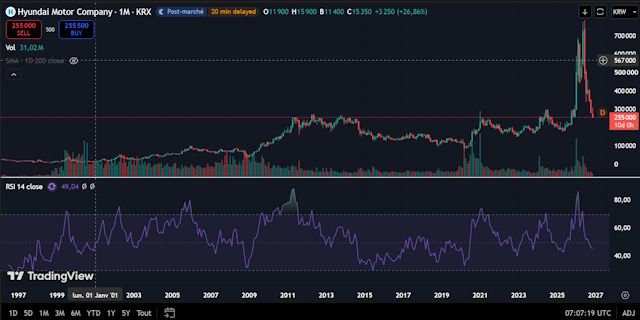
Le cours de Hyundai a connu une véritable folie spéculative en 2026, passant d'environ 300 000 wons en début d'année à un sommet proche de 787 000 wons en juin, avant de retomber à 255 000 wons, soit une chute de près de 68 %. Cette envolée n'était pas uniquement liée aux automobiles, mais surtout aux perspectives de la robotique après les démonstrations du robot humanoïde Atlas de Boston Dynamics, filiale du groupe. Les investisseurs ont manifestement fini par revoir leurs ambitions à la baisse. Le plus intéressant est que Hyundai reste un constructeur automobile plutôt solide, avec un bénéfice opérationnel en hausse de 5.5 % au troisième trimestre 2026 et une gamme globalement compétitive. Le groupe n'a donc pas perdu les deux tiers de ses capacités industrielles en quelques mois. C'est surtout la Bourse qui avait probablement vu un peu trop grand.
Kia
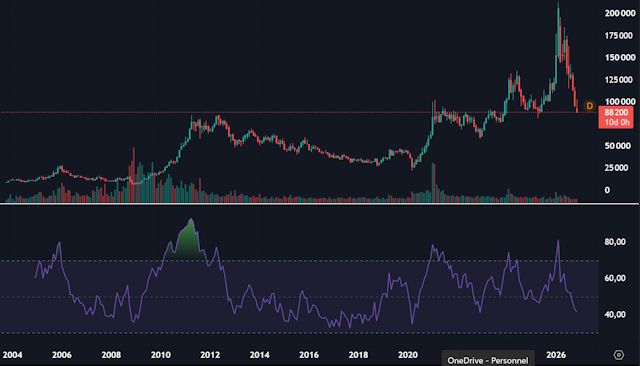
Kia présente une évolution boursière presque aussi déroutante, avec un cours monté au-delà de 200 000 wons en 2026 avant de redescendre à 88 200 wons, soit une baisse de plus de 55 % depuis son sommet. C'est d'autant plus étonnant que la marque reste commercialement dynamique, avec des ventes mondiales en progression de 7.9 % au troisième trimestre 2026 et un résultat opérationnel en hausse de 24.3 %. Sa marge atteint encore 5.8 %, un niveau que plusieurs constructeurs européens lui envieraient volontiers. Kia a également réussi à faire monter son image en gamme, avec des modèles plutôt convaincants et un style désormais bien identifiable. Le cours actuel retrouve néanmoins des niveaux proches de ceux de 2021. La spéculation autour des nouvelles activités technologiques du groupe Hyundai semble avoir largement amplifié la hausse, puis la correction.
Jaguar Land Rover (groupe)
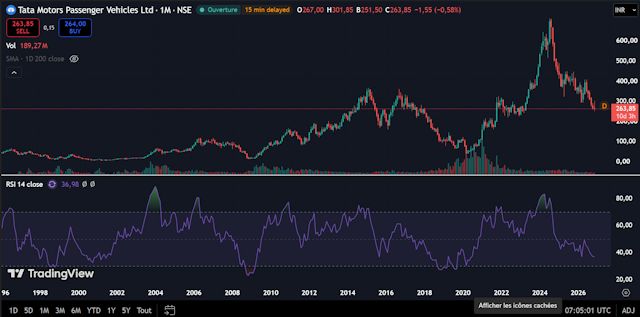
Le graphique fourni correspond à Tata Motors Passenger Vehicles, dont l'action vaut environ 263.85 roupies indiennes. Son historique doit être interprété avec prudence, car la séparation des activités automobiles et utilitaires du groupe en 2025 empêche de comparer directement tous les anciens cours avec celui de la nouvelle structure. Jaguar et Land Rover ne sont pas cotées séparément, et leurs résultats se retrouvent donc dans ceux de Tata Motors Passenger Vehicles, aux côtés des voitures particulières commercialisées sous la marque Tata.
Jaguar
Jaguar représente aujourd'hui un pari industriel particulièrement risqué. La marque a pratiquement abandonné son ancienne gamme pour repartir sur des voitures électriques de très grand luxe, avec la Type 01 dévoilée en octobre 2026. Un changement radical qui revient presque à reconstruire la clientèle de zéro, en espérant attirer des acheteurs prêts à dépenser beaucoup plus qu'auparavant. Et ce pari intervient précisément au moment où plusieurs constructeurs premium rencontrent des difficultés avec l'électrique. Les résultats de Jaguar ne peuvent pas être isolés du cours de Tata Motors Passenger Vehicles, actuellement à 263.85 roupies, mais cette transformation contribue évidemment aux dépenses et aux risques du groupe. On peut difficilement imaginer stratégie plus brutale pour une marque qui possédait pourtant une longue histoire automobile.
Land Rover
Land Rover reste le véritable pilier de Jaguar Land Rover, avec les Range Rover, Defender et Discovery qui disposent d'une image internationale beaucoup plus solide que celle de Jaguar. Les prix sont élevés, mais les clients semblent encore accepter de payer pour des véhicules qui conservent une vraie identité. Le groupe traverse néanmoins une période financière délicate, avec une marge opérationnelle de seulement 1.1 % au deuxième trimestre de son exercice 2026-2027, et des dépenses importantes liées aux restructurations et aux nouveaux modèles. La cyberattaque de 2025 a également laissé des traces. JLR a d'ailleurs réduit ses prévisions de rentabilité pour l'exercice. La faiblesse récente de l'action Tata, revenue autour de 264 roupies, traduit donc une situation qui n'a rien d'aussi confortable que les tarifs des Range Rover pourraient le laisser penser.
Ferrari
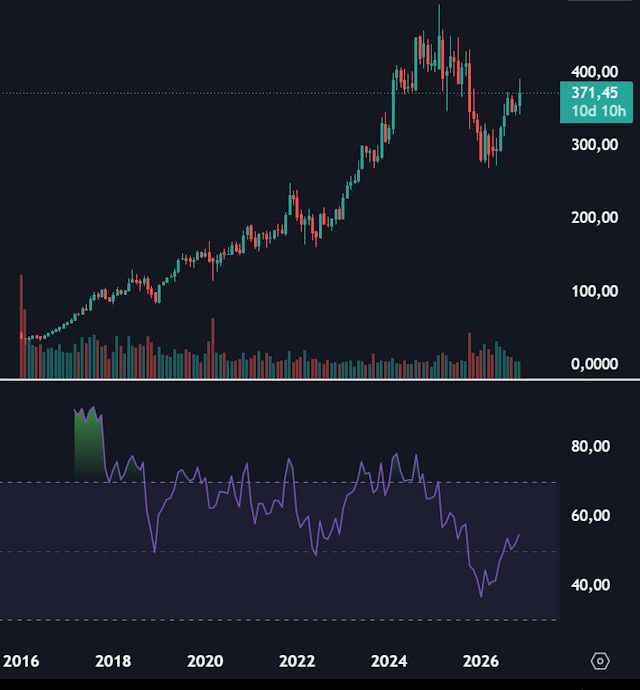
Ferrari fait partie des rares constructeurs dont le parcours boursier reste impressionnant sur longue période. Introduite en Bourse en 2015, l'action est passée d'environ 40 euros en 2016 à 371.45 euros aujourd'hui, après avoir dépassé 450 euros en 2025. Elle a donc perdu une partie de ses gains récents, sans remettre en cause sa progression historique. Ferrari affiche surtout une rentabilité presque indécente comparée au reste de l'industrie, avec une marge opérationnelle de 29.7 % au troisième trimestre 2026. La marque profite d'une clientèle extrêmement fortunée, d'une production volontairement limitée et de possibilités de personnalisation facturées très cher. Contrairement à Porsche, qui doit vendre beaucoup de voitures pour alimenter son activité, Ferrari peut augmenter ses bénéfices sans nécessairement augmenter fortement ses volumes. Un modèle économique redoutable, qui explique pourquoi les deux marques connaissent des destins boursiers aussi différents.
Ford
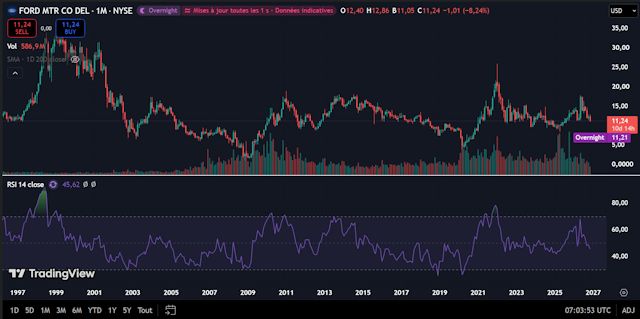
Ford vaut actuellement 11.24 dollars, contre plus de 30 dollars à la fin des années 1990 et près de 25 dollars lors du rebond de 2021-2022. L'action évolue depuis plusieurs années dans une zone relativement basse, ce qui donne l'impression d'un constructeur installé dans une forme de stagnation financière. Ford conserve une forte position sur les pick-up et les utilitaires américains, avec notamment sa division Ford Pro qui dégage encore 1.67 milliard de dollars de résultat opérationnel au troisième trimestre 2026. Mais ses investissements dans l'électrique ont coûté extrêmement cher, la division Model e ayant encore perdu 1.06 milliard de dollars sur ce même trimestre. Ford a d'ailleurs renoncé à plusieurs projets électriques et revu sa stratégie. Le constructeur continue de vendre énormément de véhicules, mais la Bourse ne voit manifestement pas en lui une entreprise capable de retrouver durablement ses anciennes performances.
Honda
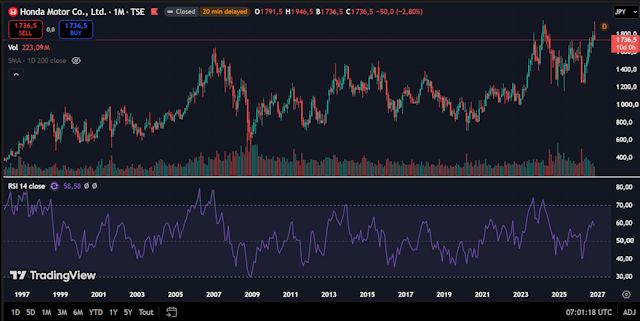
Honda affiche une situation boursière bien plus favorable que celle de Nissan ou Mitsubishi, avec une action autour de 1 736.5 yens, proche de ses sommets de 2007 et des niveaux élevés atteints en 2024. Le constructeur japonais profite de sa diversification, notamment dans les deux-roues, une activité très rentable qui lui apporte une certaine stabilité lorsque l'automobile connaît des difficultés. Honda a aussi décidé en 2026 de réduire une partie de ses investissements prévus dans l'électrique pour renforcer ses motorisations hybrides, reconnaissant finalement que la transition du marché ne se déroule pas comme prévu. La marque reste exposée à la concurrence chinoise et ses automobiles n'ont pas toujours le renouvellement le plus rapide, mais sa solidité industrielle explique probablement pourquoi les investisseurs lui accordent davantage de confiance qu'à Nissan, dont l'action s'est complètement effondrée.
Leapmotor
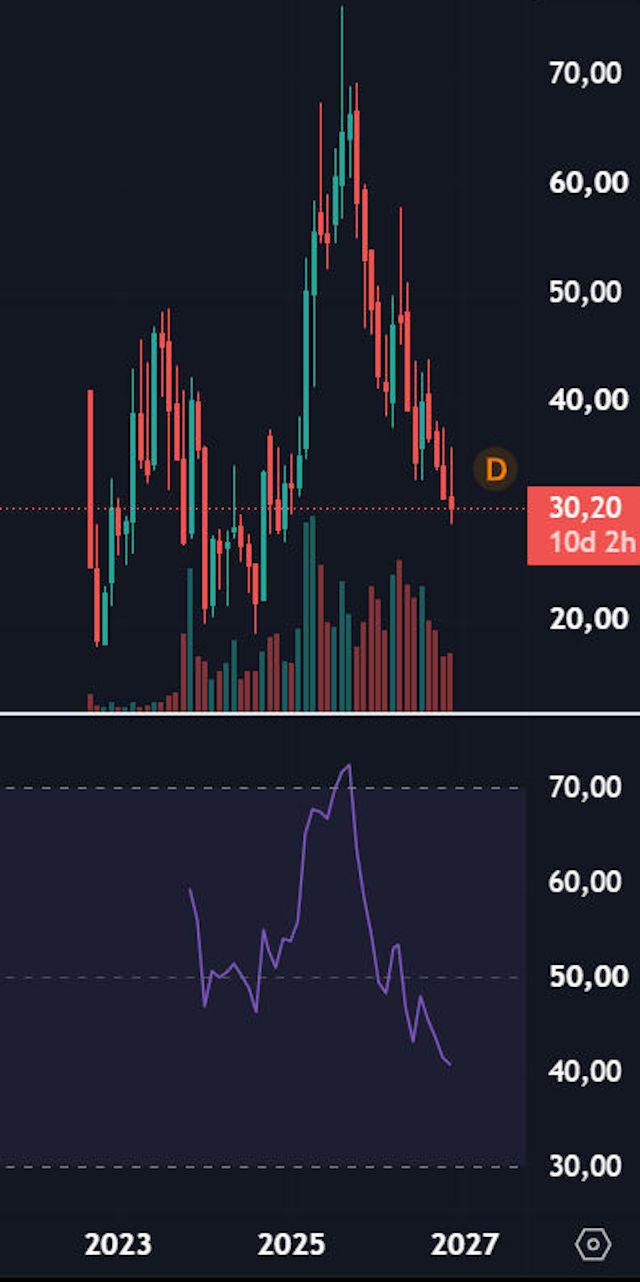
Leapmotor est une bonne illustration des excès que l'on peut observer sur les valeurs automobiles chinoises. Son action a grimpé jusqu'à environ 75 dollars de Hong Kong en 2025, avant de redescendre à 30.20 HKD, soit une perte proche de 60 %. Ce qui frappe, c'est que les ventes continuent pourtant de progresser à une vitesse impressionnante, avec 310 052 véhicules livrés au troisième trimestre 2026, en hausse de 78.3 %, et un chiffre d'affaires en progression de 63 %. Le problème vient surtout de la rentabilité, avec une marge brute retombée de 14.5 à 10.9 % en un an et un bénéfice net limité à 40 millions de yuans sur le trimestre. Leapmotor bénéficie de son partenariat avec Stellantis pour son expansion internationale, mais les investisseurs semblent commencer à comprendre que les volumes ne suffiront pas à garantir des bénéfices confortables.
Mazda
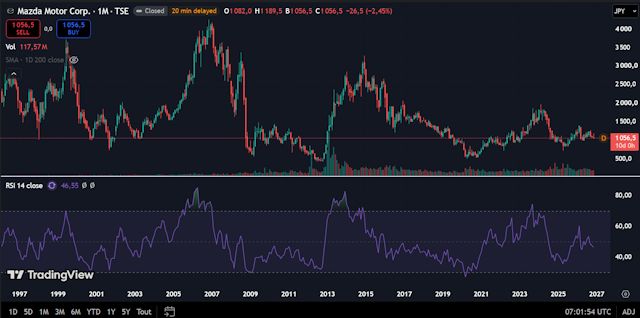
Mazda affiche l'un des parcours boursiers les plus décevants parmi les constructeurs japonais, avec une action tombée à 1 056.5 yens, contre plus de 4 000 yens à son sommet de 2007 et environ 3 000 yens en 2014. Le cours a donc perdu près des trois quarts de sa valeur depuis les années 2000 et retrouve des niveaux régulièrement observés lors de ses périodes difficiles. Mazda conserve une identité technique assez particulière, avec des choix mécaniques souvent différents de ceux de ses concurrents, mais sa taille limitée constitue un handicap important dans une industrie où les investissements deviennent gigantesques. Les résultats commencent néanmoins à se redresser, avec un bénéfice opérationnel de 59.1 milliards de yens au premier semestre de l'exercice 2026-2027. La marge annuelle attendue reste cependant de seulement 2.7 %, ce qui montre que Mazda vend des voitures intéressantes sans parvenir à en tirer une rentabilité très élevée.
MG / Groupe SAIC
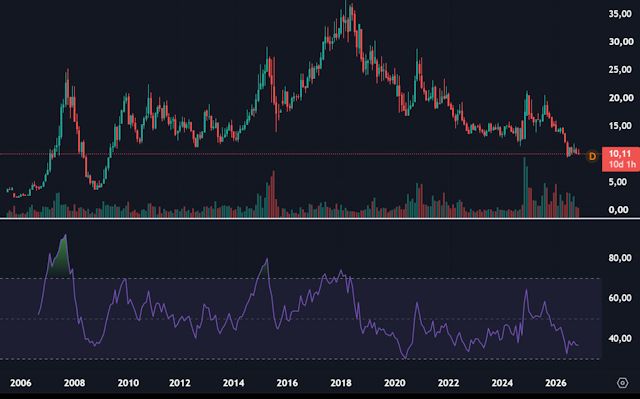
MG appartient au groupe chinois SAIC, dont l'action ne vaut plus que 10.11 yuans, contre près de 36 yuans à son sommet de 2018, soit une baisse d'environ 72 %. C'est assez surprenant quand on observe le développement spectaculaire de MG en Europe, où la marque a vendu 320 000 véhicules sur les dix premiers mois de 2026, en hausse de 24.7 %. Mais SAIC ne se résume pas à MG et reste un immense groupe industriel, historiquement très dépendant de ses coentreprises avec Volkswagen et General Motors en Chine, un modèle économique fortement bousculé par les nouveaux constructeurs locaux. MG peut donc progresser rapidement sans parvenir à inverser la tendance boursière de sa maison mère. Une situation qui rappelle qu'une marque peut très bien réussir commercialement alors que le groupe auquel elle appartient traverse une période difficile.
Mitsubishi
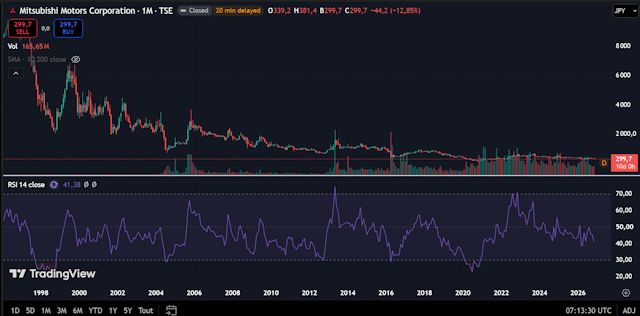
Mitsubishi Motors est probablement l'un des exemples les plus impressionnants de destruction de valeur boursière sur longue période. Son action, qui évoluait à plusieurs milliers de yens dans les années 1990 et au début des années 2000, ne vaut désormais plus que 299.7 yens. Les opérations sur le capital rendent les comparaisons très anciennes délicates, mais la tendance générale reste franchement mauvaise. Mitsubishi a progressivement perdu son statut de constructeur japonais important pour devenir une marque beaucoup plus modeste, avec une gamme réduite et des modèles parfois directement repris de Renault en Europe. Les résultats financiers montrent néanmoins une amélioration, avec 29.7 milliards de yens de résultat opérationnel au premier semestre de l'exercice 2026-2027, contre 15.6 milliards un an plus tôt. Ce redressement reste insuffisant pour convaincre la Bourse que Mitsubishi a retrouvé une véritable dynamique industrielle.
Nissan
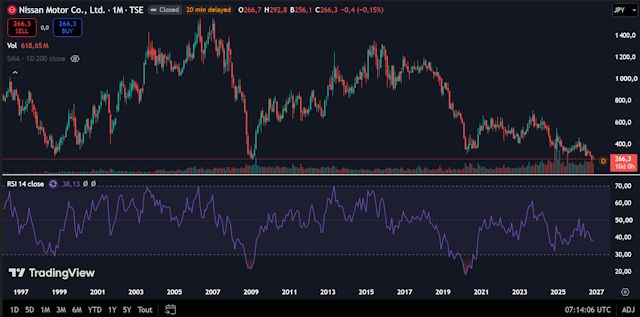
Nissan continue de s'enfoncer en Bourse, avec une action tombée à 266.3 yens, contre environ 1 500 yens à son sommet de 2007 et plus de 1 200 yens en 2015. La perte dépasse donc 80 % depuis ses plus hauts historiques, et le constructeur retrouve des niveaux comparables à ceux de la crise financière de 2008-2009. Les difficultés s'accumulent depuis plusieurs années, entre une gamme qui a pris du retard, une concurrence chinoise de plus en plus agressive et une rentabilité insuffisante. Nissan a engagé un vaste programme de restructuration baptisé Re:Nissan, avec des suppressions de coûts importantes, mais affiche encore une perte nette de 43.5 milliards de yens au premier semestre de l'exercice 2026-2027. La comparaison avec Toyota ou même Honda est assez cruelle, car ces constructeurs ont mieux résisté aux transformations du marché. Nissan donne plutôt l'impression d'une entreprise qui passe son temps à réparer les conséquences de ses décisions précédentes.
Renault (groupe)
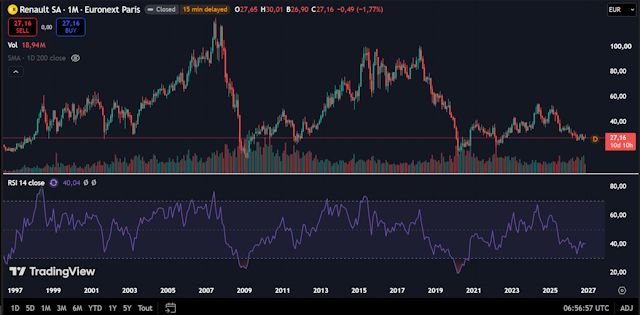
L'action Renault vaut désormais 27.16 euros, contre plus de 110 euros avant la crise financière de 2008 et environ 50 à 55 euros lors de ses sommets récents de 2024. Le groupe a donc perdu près de 75 % depuis ses plus hauts historiques, et son cours est revenu à des niveaux déjà connus lors de périodes particulièrement difficiles. Le groupe conserve néanmoins une rentabilité supérieure à celle de Stellantis, avec une marge opérationnelle attendue autour de 5.5 % en 2026.
Renault
Renault a pourtant réalisé un travail assez sérieux sur sa gamme ces dernières années, avec des modèles comme les R5, R4, Scenic ou Austral, et des motorisations hybrides qui répondent plutôt bien à la demande européenne. Les ventes de la marque progressent de 1.1 % sur les neuf premiers mois de 2026, ce qui n'a rien de catastrophique. Mais les investisseurs semblent davantage regarder les difficultés structurelles du groupe, notamment sa taille limitée, sa dépendance au marché européen et ses capacités financières très inférieures à celles de Toyota ou Volkswagen. À 27.16 euros, Renault reste moins valorisée en Bourse qu'à de nombreuses périodes des années 2000, alors que sa gamme actuelle me paraît globalement plus cohérente et mieux positionnée qu'à certaines époques.
Dacia
Dacia est longtemps apparue comme la machine à gagner de l'argent du groupe Renault, grâce à des voitures simples, peu coûteuses à produire et vendues en volumes importants. Mais la marque n'est plus aussi intouchable qu'autrefois, avec des ventes mondiales en recul de 9.7 % sur les neuf premiers mois de 2026. La Sandero reste une référence auprès des particuliers européens, et le Duster comme le Bigster permettent de monter en gamme. Reste que Dacia vend désormais des modèles beaucoup plus chers qu'à ses débuts, ce qui l'éloigne progressivement de sa clientèle historique. Et surtout, les constructeurs chinois commencent à proposer des voitures modernes à des tarifs qui attaquent directement son territoire. L'action Renault, à 27.16 euros, reflète donc aussi les interrogations sur l'avenir de cette marque longtemps considérée comme une valeur sûre.
Suzuki
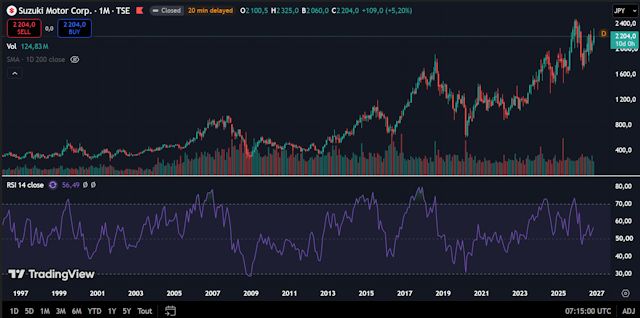
Suzuki constitue une assez belle surprise boursière, avec une action montée à 2 204 yens, proche de ses records historiques situés autour de 2 400 yens. Le cours a plus que doublé depuis les creux de 2020, alors que la gamme automobile ne donne franchement pas l'impression d'être à la pointe du progrès. Entre les modèles vieillissants, les habitacles assez rustiques et une électrification longtemps restée limitée, Suzuki semble parfois évoluer à son propre rythme, quelques années derrière les autres. Et visiblement, cela ne dérange pas beaucoup les investisseurs. Le constructeur profite surtout de son implantation exceptionnelle en Inde à travers Maruti Suzuki, où les volumes progressent fortement, ainsi que de sa capacité à produire des véhicules simples à des coûts maîtrisés. Au premier semestre de son exercice 2026, les ventes automobiles mondiales ont augmenté de 19.9 % et le résultat opérationnel de 5.5 %. Suzuki rappelle finalement qu'il est possible de gagner de l'argent sans chercher à réinventer l'automobile tous les trois ans.
Tesla
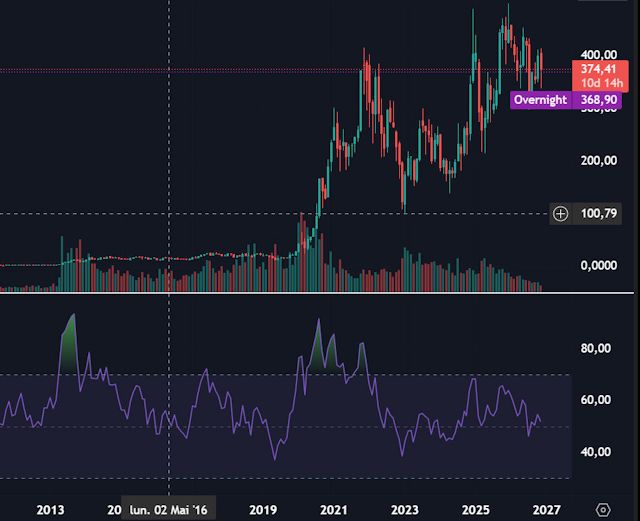
Tesla conserve un parcours boursier absolument hors norme, avec une action qui ne valait encore que quelques dizaines de dollars en 2019 et s'échange désormais autour de 374.41 dollars, après avoir approché les 500 dollars en 2025. La marque reste donc très largement valorisée par rapport aux constructeurs traditionnels, alors même que sa rentabilité automobile n'a plus grand-chose à voir avec celle de ses meilleures années. Son bénéfice net a notamment chuté de 44 % au troisième trimestre 2026, ce qui n'empêche pas les investisseurs de continuer à miser massivement sur ses futurs robots, ses logiciels de conduite autonome et ses activités énergétiques. Et l'histoire pourrait prendre une tournure encore plus étonnante puisque Tesla et SpaceX discutent officiellement d'une fusion, avec un possible accord annoncé dès décembre 2026, même si rien n'est encore conclu. Tesla pourrait alors devenir une entreprise encore plus éloignée du simple constructeur automobile. Ce serait presque une manière de résoudre son problème de valorisation en ajoutant à l'automobile tout un ensemble d'activités technologiques dont le potentiel reste difficile à chiffrer.
Toyota
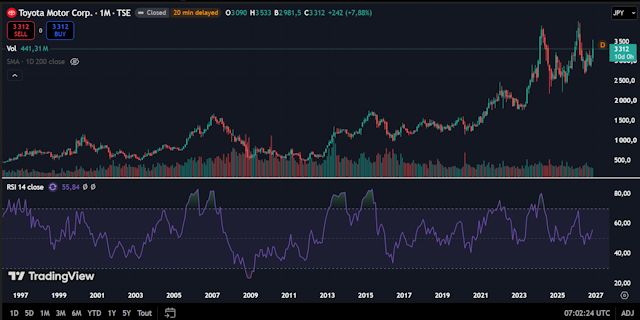
Toyota est probablement l'un des constructeurs les plus intéressants à observer, car il donne parfois l'impression de prendre du retard sur le plan technologique et commercial, avec des modèles assez conservateurs, des interfaces qui ne sont pas toujours modernes et une stratégie électrique longtemps restée prudente. Et pourtant, la Bourse lui donne largement raison. L'action vaut 3 312 yens, proche de ses records historiques autour de 3 700 yens, alors qu'elle évoluait encore autour de 1 300 à 1 500 yens en 2019. Toyota profite de volumes mondiaux considérables, de motorisations hybrides extrêmement bien maîtrisées et d'une rentabilité qui reste solide malgré les difficultés du marché. Le groupe a dégagé 2 200 milliards de yens de bénéfice net sur les six premiers mois de son exercice 2026-2027, en progression sur un an. La comparaison avec Nissan, Mitsubishi ou Mazda est particulièrement parlante. Toyota n'a pas cherché à courir après toutes les modes technologiques et a préféré continuer à vendre massivement des voitures fiables et rentables. Une stratégie qui peut paraître peu ambitieuse à certains passionnés, mais qui semble très bien convenir à ses actionnaires.
Volkswagen (groupe)
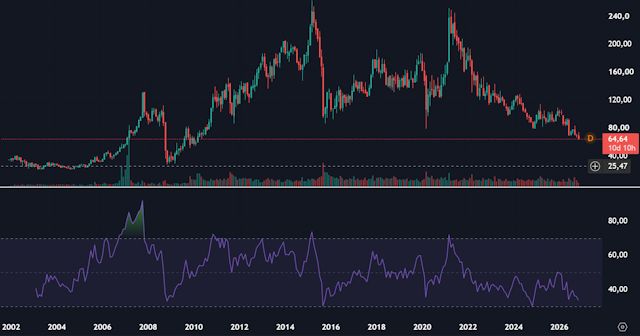
Avec une action préférentielle tombée à 64.64 euros, contre plus de 240 euros lors des sommets de 2015 et 2021, Volkswagen a perdu environ 73 % de sa valeur boursière depuis ses plus hauts. Le groupe retrouve des niveaux de cours qui remontent à près de vingt ans. Entre les difficultés en Chine, les dépenses liées à l'électrification, les restructurations et les problèmes de rentabilité de Porsche, les raisons ne manquent pas. Toutes ses marques ne connaissent cependant pas les mêmes difficultés, loin de là.
Audi
Audi n'est plus cotée individuellement depuis 2020, il faut donc se référer au cours de Volkswagen, son propriétaire. Et la situation est assez catastrophique puisque l'action du groupe, qui avait dépassé les 240 euros en 2021, ne vaut désormais plus que 64.64 euros, soit une chute de plus de 70 %. Une dégringolade nettement plus sévère que chez ses concurrents directs BMW et Mercedes, qui ont également beaucoup perdu, mais dans des proportions moins importantes. Audi contribue largement aux difficultés du groupe, avec des ventes mondiales en baisse de 11.4 % sur les neuf premiers mois de 2026, et même de 24.5 % en Chine, un marché pourtant essentiel à sa rentabilité. La marque souffre de la concurrence chinoise, mais aussi d'un positionnement premium qui convainc de moins en moins, avec des tarifs élevés et une différenciation parfois assez faible par rapport aux Volkswagen dont elle partage les dessous techniques. La branche regroupant Audi, Bentley et Lamborghini ne dégage d'ailleurs plus que 2.7 % de marge opérationnelle, un niveau bien maigre pour des marques censées vendre du haut de gamme.
Cupra
Cupra s'est imposée en quelques années comme une marque à part entière, avec un positionnement plus sportif et plus valorisant que Seat. Le succès commercial est réel, mais il ne faut pas confondre vendre des voitures plus chères et gagner beaucoup d'argent. Sur les neuf premiers mois de 2026, l'ensemble Seat-Cupra n'a dégagé que 6 millions d'euros de résultat opérationnel, soit une marge d'environ 0.1 %. Pas franchement de quoi faire rêver les actionnaires. Cupra partage une bonne partie de ses bases techniques avec Volkswagen et Škoda, et son habillage plus dynamique ne suffit visiblement pas à lui assurer une rentabilité confortable. La marque participe donc à un groupe dont l'action est tombée à 64.64 euros, même si son développement commercial reste l'une des réussites récentes de Volkswagen.
Seat
Seat est progressivement devenue la marque que Volkswagen laisse vivre pendant qu'il développe Cupra. Les modèles historiques continuent leur carrière, mais les nouveautés, les investissements et la communication se concentrent surtout sur la marque sportive. On assiste finalement à une sorte de remplacement progressif de Seat par Cupra, qui permet au groupe de vendre des voitures techniquement proches avec des tarifs supérieurs. Le problème est que les résultats financiers communs aux deux marques restent très faibles, avec seulement 0.1 % de marge opérationnelle sur les neuf premiers mois de 2026. Seat semble donc condamnée à occuper un rôle secondaire, celui d'une marque d'accès dont le groupe ne sait plus vraiment quoi faire à long terme.
Škoda
Škoda représente l'un des paradoxes les plus intéressants du groupe Volkswagen. Alors que la maison mère voit son action s'effondrer, la marque tchèque affiche une marge opérationnelle de 8.3 % sur les neuf premiers mois de 2026, contre seulement 1.3 % pour la marque Volkswagen elle-même. Les ventes progressent également, de 3.4 %, avec près de 900 000 véhicules écoulés sur la période. On a presque l'impression que Škoda est devenue ce qu'était Volkswagen autrefois, à savoir une marque sérieuse, rationnelle, relativement accessible et qui cherche davantage à satisfaire ses clients qu'à leur vendre une image. Les prix ont certes augmenté, mais le rapport entre l'espace, la qualité et le tarif reste souvent plus convaincant que chez Volkswagen. Bref, au sein de ce groupe en difficulté, Škoda fait presque figure d'élève modèle.
Porsche
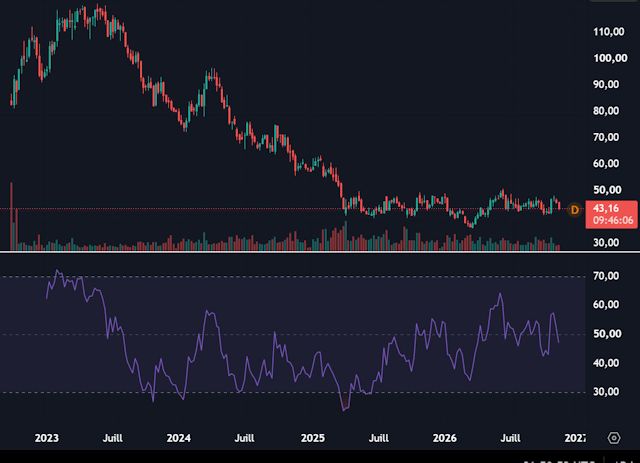
Porsche dispose de sa propre cotation depuis septembre 2022, avec une action introduite à 82.50 euros, montée jusqu'à environ 115 euros en 2023, avant de retomber à 43.16 euros. La perte atteint donc plus de 60 % depuis son sommet, ce qui est particulièrement sévère pour une marque qui faisait figure de référence en matière de rentabilité. Les livraisons mondiales ont reculé de 16 % sur les neuf premiers mois de 2026, avec notamment une chute de 31 % pour la Taycan. Porsche souffre de la contraction du marché chinois et d'investissements électriques dont les résultats commerciaux sont loin des attentes. Sa marge opérationnelle atteint désormais 6.9 % sur les neuf premiers mois de 2026, un niveau très éloigné de ses anciennes performances. Quand on compare avec Ferrari, qui conserve une rentabilité autrement plus impressionnante, on mesure à quel point Porsche a perdu de sa superbe financière.
Volvo
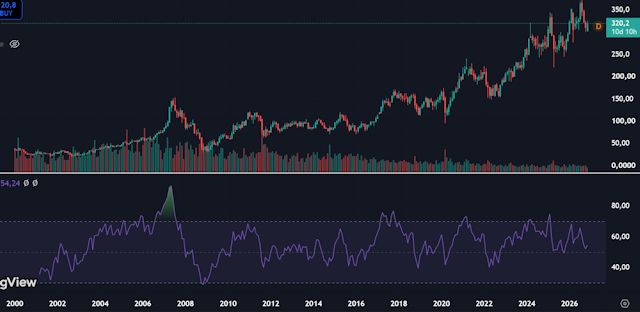
Volvo Cars connaît une véritable débâcle boursière depuis son introduction à Stockholm en octobre 2021. Lancée à 53 couronnes suédoises, l'action avait rapidement atteint près de 92 couronnes début 2022, avant d'entamer une descente presque ininterrompue jusqu'aux 10.20 couronnes de novembre 2026. Une perte proche de 89 % depuis son sommet, ce qui fait passer les dégringolades de BMW et Mercedes pour des corrections presque raisonnables. Le constructeur suédois, désormais contrôlé par le chinois Geely, souffre notamment de son exposition au marché chinois, où la concurrence locale est devenue particulièrement difficile à contenir. Les ventes mondiales ont reculé de 10.7 % au troisième trimestre 2026, tandis que la marge opérationnelle ajustée est tombée à -5.6 %, avec une perte de 3.7 milliards de couronnes. Volvo dispose pourtant d'une gamme assez convaincante, avec notamment les XC60, EX30 et EX90, et une image de marque qui reste solide en Europe. Mais les investissements dans l'électrique coûtent cher, les prix élevés deviennent plus difficiles à faire accepter et les résultats financiers se dégradent sérieusement. Volvo a même dû annoncer de nouvelles suppressions d'emplois pour tenter de redresser la situation. À ce niveau de cours, les investisseurs semblent avoir perdu presque toute confiance dans la capacité de la marque à retrouver sa rentabilité passée.
XPeng
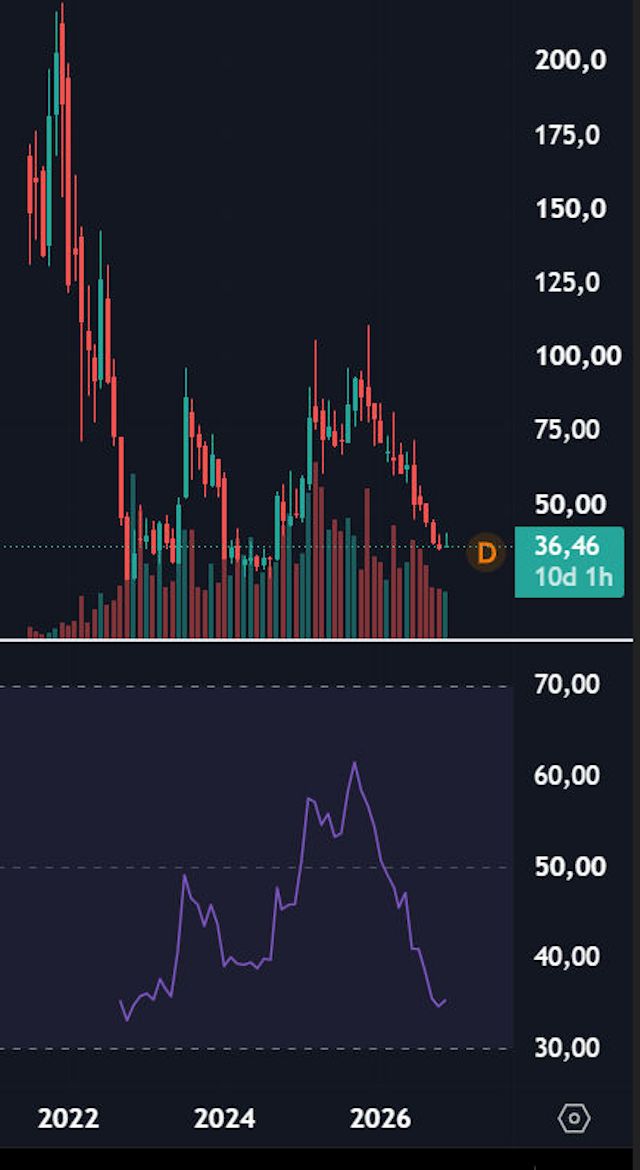
XPeng fait partie de ces constructeurs chinois qui ont connu une véritable euphorie boursière avant de revenir assez brutalement sur terre. Son action avait dépassé les 200 dollars de Hong Kong en 2021, avant de s'effondrer, de retrouver un peu de vigueur en 2025 autour de 100 HKD, puis de retomber à 36.46 HKD en novembre 2026. On parle donc d'une perte de plus de 80 % depuis les sommets, ce qui commence à faire beaucoup pour une marque qui ne cesse pourtant de développer sa gamme et ses technologies. XPeng possède de vrais arguments techniques, notamment dans les logiciels, la conduite autonome et les architectures électriques, au point que Volkswagen s'est associé au constructeur pour profiter de certaines de ses compétences. Le problème reste la rentabilité, avec encore 870 millions de yuans de pertes au troisième trimestre 2026, contre 380 millions un an auparavant, alors que les livraisons n'ont progressé que de 2.1 % sur la période. La concurrence chinoise est devenue tellement féroce que même les constructeurs les plus avancés technologiquement peinent à gagner correctement leur vie. XPeng multiplie également les ambitions dans les robots humanoïdes et les robotaxis, mais les investisseurs semblent désormais vouloir autre chose que de belles démonstrations technologiques. Il serait peut-être temps que les bénéfices suivent.
Ecrire un commentaire

Sondage au hasard :
Trouvez-vous l'entretien de votre auto trop cher ?
© CopyRights Fiches-auto.fr 2026. Tous droits de reproductions réservés.
Nous contacter - Mentions légales
Fiches-auto.fr participe et est conforme à l'ensemble des Spécifications et Politiques du Transparency & Consent Framework de l'IAB Europe. Il utilise la Consent Management Platform n°92.
Vous pouvez modifier vos choix à tout moment en cliquant ici.